أفضل استثمار إداري في العاصمة الإدارية الجديدة.. أين تتجه الفرص؟
من الحي الإداري ومدينة العدالة إلى منطقة المال والأعمال.. كيف يختار المستثمر موقعه، ويقيّم العائد الإيجاري، ويميز بين الفرصة الحقيقية والوعود التسويقية؟
القاهرة – جورنال مصر العظمى
تدخل العاصمة الإدارية الجديدة مرحلة مختلفة في تطورها العمراني والاقتصادي، مع توسع الأنشطة الحكومية والمؤسسية، وتطور شبكات النقل والخدمات، وظهور مشروعات إدارية تستهدف الشركات والمؤسسات والمستثمرين الباحثين عن أصول عقارية طويلة الأجل.
ولم يعد السؤال المطروح أمام المستثمر هو ما إذا كانت العاصمة الإدارية تضم فرصًا للاستثمار العقاري، بل أصبح: أين يوجد أفضل استثمار إداري في العاصمة الإدارية الجديدة؟ وما المعايير التي تجعل مكتبًا إداريًا أكثر قدرة على جذب المستأجرين وتحقيق عائد مستدام مقارنة بغيره؟
الإجابة لا ترتبط باسم مشروع واحد أو بموقع مشهور وحده، وإنما بقدرة العقار على الجمع بين الطلب الفعلي، وسهولة الوصول، وجودة التنفيذ، وكفاءة التشغيل، والتكلفة الإجمالية للاستثمار.
وفي هذا التقرير، يستعرض «جورنال مصر العظمى» خريطة الفرص الإدارية، والعوامل المؤثرة في قرارات الشراء، وأبرز المخاطر التي ينبغي دراستها قبل استثمار الأموال في الوحدات المكتبية بالعاصمة الجديدة.
لماذا تجذب العاصمة الإدارية الجديدة الاستثمارات المكتبية؟
تستند أهمية العاصمة الإدارية الجديدة إلى طبيعة المشروع نفسه، باعتباره مدينة مخططة لاستيعاب أنشطة حكومية وسكنية وتجارية ومالية وخدمية، وليس مجرد امتداد عمراني يضم وحدات عقارية جديدة.
وبحسب البيانات المنشورة عن العاصمة لدى هيئة المجتمعات العمرانية الجديدة، تبلغ المساحة الإجمالية المخططة للمدينة نحو 170 ألف فدان، وهي مساحة تعكس حجم المشروع العمراني على المدى الطويل، ولا تعني أن جميع مكوناته قد اكتملت أو وصلت إلى معدلات إشغال نهائية.
ومع انتقال عدد من الوزارات والجهات الحكومية إلى مقارها الجديدة، نشأ أساس فعلي لأنشطة إدارية ومهنية تحتاج إلى خدمات مساندة، سواء في الاستشارات أو المحاسبة أو القانون أو التكنولوجيا أو إدارة الشركات.
لكن وجود المؤسسات الحكومية لا يعني بالضرورة ارتفاع الطلب الإيجاري على جميع المباني المحيطة بها بالدرجة نفسها؛ إذ يتوقف الأمر على طبيعة نشاط المستأجر، ومدى احتياجه إلى التواجد في الموقع، وقدرته على تحمل تكاليف التشغيل.
البنية التحتية والنقل يعيدان تشكيل قيمة المواقع
شهد عام 2026 تطورًا مهمًا في وسائل الانتقال إلى العاصمة الإدارية، مع بدء التشغيل الفعلي لمونوريل شرق النيل ووصوله إلى محطة مدينة العدالة.
وبحسب الهيئة القومية للأنفاق، يمتد خط مونوريل شرق النيل من استاد القاهرة إلى مدينة العدالة، ويضم 22 محطة.
وتكتسب هذه الخطوة أهمية بالنسبة لسوق المكاتب؛ لأن سهولة انتقال الموظفين والعملاء والزائرين تمثل عنصرًا في قرار الشركات عند اختيار مقراتها.
ومع ذلك، لا يمكن اعتبار القرب من محطة النقل ضمانًا لارتفاع الإيجارات. فالمسافة الفعلية سيرًا على الأقدام، وسهولة الوصول إلى مدخل المبنى، وتوافر وسائل النقل المكملة، جميعها عوامل تؤثر في القيمة العملية للموقع.
أين تتجه فرص الاستثمار الإداري داخل العاصمة الجديدة؟
لا تمثل العاصمة الإدارية سوقًا مكتبيًا واحدًا متجانسًا. فكل منطقة ترتبط بطبيعة مختلفة من الأنشطة والمستخدمين، وهو ما يجعل اختيار الموقع مرتبطًا بنوع الاستثمار المستهدف.
أولًا: الحي الإداري ومحيط مدينة العدالة والبرلمان
يكتسب نطاق الحي الإداري القريب من مدينة العدالة ومقار المؤسسات التشريعية أهمية خاصة بالنسبة إلى الأنشطة المهنية التي تتعامل مع الجهات الرسمية والقضائية والتشريعية.
وتشمل الاستخدامات المحتملة في هذه المنطقة مكاتب المحاماة، والاستشارات القانونية، والمحاسبة، والخدمات المالية، وإدارة الشركات، والأنشطة المهنية المتخصصة.
ويختلف الحي الإداري في نطاقه الأوسع عن الحي الحكومي الذي يضم مقار الوزارات، وهو تمييز مهم عند تقييم موقع أي مشروع.
وتعتمد جاذبية هذه المنطقة على إمكانية تحول القرب المؤسسي إلى طلب فعلي على المكاتب الخاصة، وليس مجرد الإطلالة على مبانٍ حكومية بارزة.
ولهذا ينبغي للمستثمر دراسة طبيعة الشركات المستهدفة، وحجم المساحات التي تحتاج إليها، ومدى توافر الخدمات المناسبة لها.
ثانيًا: منطقة الأعمال المركزية والحي المالي
تمثل منطقة الأعمال المركزية إحدى الوجهات المهمة التي ينبغي دراستها عند البحث عن مقرات للشركات والمؤسسات المالية والأنشطة الإدارية ذات المتطلبات التشغيلية المتقدمة.
وتتأثر جاذبية الاستثمار في هذه المنطقة بعوامل من بينها جودة المباني، والمساحات المتاحة، والبنية الرقمية، والخدمات، وإمكانية الوصول إلى العملاء والموظفين.
وقد تناسب بعض المشروعات المؤسسات التي تحتاج إلى مساحات كبيرة أو مقرات رئيسية، بينما قد تفضل الشركات الأصغر مباني توفر وحدات مرنة بتكاليف تشغيل مناسبة.
ولا يمكن الحكم بأن منطقة الأعمال المركزية أفضل استثماريًا من الحي الإداري بصورة مطلقة؛ فالمقارنة تتطلب بيانات فعلية عن أسعار الشراء والإيجارات والإشغال ونوعية المستأجرين.
ثالثًا: المناطق القريبة من محاور النقل والخدمات
قد تمثل المواقع المرتبطة بالمحاور الرئيسية ومحطات النقل الجماعي فرصًا مناسبة للشركات التي تعتمد على حركة الموظفين والعملاء بصورة يومية.
فالشركة التي تستقبل عددًا كبيرًا من الزائرين قد تعطي سهولة الوصول أولوية تفوق الإطلالة أو الطابع المعماري.
وتظهر هنا أهمية دراسة مداخل المباني، وانتظار السيارات، والمصاعد، والخدمات المتاحة، وحركة المشاة، وليس الاكتفاء بمعرفة اسم الحي أو الطريق.
رابعًا: المراكز الإدارية المرتبطة بالمناطق السكنية
لا يقتصر الطلب على المكاتب على مقار الشركات الكبرى والمؤسسات الحكومية.
فمع تطور المناطق السكنية والخدمية، قد تتزايد الحاجة إلى مكاتب شركات الخدمات والتأمين والاستشارات والأنشطة المهنية التي تستهدف السكان والمنشآت القريبة.
لكن قوة هذه الفرص تعتمد على الكثافة السكانية الفعلية، ونشاط المنطقة، وحجم المنافسة، وطبيعة الاستخدامات المسموح بها.
ومن الضروري التمييز بين الأعداد السكانية المستهدفة في المخططات العمرانية وبين السكان الموجودين بالفعل عند إعداد الدراسة الاستثمارية.
كيف تختار أفضل مشروع إداري في العاصمة الإدارية الجديدة؟
يمكن اختصار المقارنة بين المشروعات في مجموعة من المعايير العملية التي تساعد المستثمر على الانتقال من الانطباعات التسويقية إلى دراسة قابلة للتحقق.
1. الموقع المرتبط بالطلب الحقيقي
الموقع الجيد ليس بالضرورة الأكثر شهرة، بل الموقع الذي يحتاج إليه النشاط المستهدف.
فالمكاتب القانونية قد تستفيد من القرب من الجهات القضائية، بينما تهتم شركات أخرى بسهولة انتقال موظفيها أو ارتباط مقرها بمراكز الأعمال والعملاء.
2. الوضع القانوني وموقف التنفيذ
قبل التعاقد، ينبغي مراجعة مستندات تخصيص الأرض، والتراخيص المعتمدة، وطبيعة النشاط المصرح به، وموقف التنفيذ الفعلي، والالتزامات التعاقدية الخاصة بالتسليم.
وتزداد أهمية هذه المراجعة في المشروعات التي لا تزال تحت الإنشاء، لأن موعد بدء الانتفاع الفعلي يؤثر في حسابات المستثمر.
3. التصميم وكفاءة المساحات
لا تكفي مقارنة سعر المتر المعلن للوصول إلى أفضل اختيار.
فالمكتب الذي يتمتع بمساحة عملية قابلة للتقسيم، وإضاءة مناسبة، وخصوصية، وبنية اتصالات جيدة، قد يوفر استخدامًا أفضل من وحدة أكبر يصعب تأثيثها أو استغلال مساحتها بكفاءة.
وتؤثر مواقع الأعمدة، ومسارات الحركة، ومداخل الوحدات، والخدمات المشتركة في القيمة التشغيلية للمكتب.
4. التشغيل والإدارة بعد التسليم
المبنى الإداري أصل يحتاج إلى إدارة مستمرة، تشمل الأمن والنظافة والصيانة والمصاعد والتكييف والخدمات التقنية.
ويؤثر مستوى الإدارة على تجربة المستأجر، واحتمالات تجديد عقده، والمحافظة على حالة المبنى بمرور الوقت.
لذلك ينبغي معرفة الجهة المسؤولة عن التشغيل، ونطاق التزاماتها، والرسوم المطلوبة، وطريقة التعامل مع الأعطال والصيانة طويلة الأجل.
5. العائد الإيجاري والسيولة
لا يعني انخفاض مقدم الحجز بالضرورة أن المشروع يقدم أفضل استثمار.
فالعبرة بالتكلفة النهائية للوحدة، وتوقيت المدفوعات، وإمكانية تأجيرها بعد التسليم، وصافي الدخل المتوقع، ومدى سهولة إعادة بيع الأصل مستقبلًا.
كيف تحسب العائد الإيجاري الحقيقي للمكتب الإداري؟
يعد العائد الإيجاري أحد أهم المؤشرات عند تقييم الاستثمار في المكاتب، لكنه يتطلب التفريق بين العائد الإجمالي والعائد الصافي.
العائد الإيجاري الإجمالي = الإيجار السنوي ÷ إجمالي تكلفة الاستثمار × 100.
أما العائد الصافي فيعتمد على الدخل المحقق بعد خصم المصروفات التي يتحملها المالك، ومنها الرسوم التشغيلية والصيانة وفترات خلو الوحدة والضرائب المطبقة.
مثال حسابي توضيحي
لنفترض أن إجمالي تكلفة شراء وتجهيز مكتب إداري يبلغ 6 ملايين جنيه، وأن الإيجار الشهري المفترض يصل إلى 30 ألف جنيه.
في حالة تأجير المكتب طوال العام، يصبح الدخل السنوي 360 ألف جنيه، وهو ما يعادل عائدًا إجماليًا قدره 6% من تكلفة الاستثمار.
أما إذا ظلت الوحدة دون مستأجر لمدة شهرين، فسينخفض الدخل السنوي إلى 300 ألف جنيه، ليتراجع العائد الإجمالي المحقق إلى 5%، قبل خصم المصروفات والضرائب.
هذه الأرقام افتراضية لتوضيح طريقة الحساب، وليست أسعارًا سوقية مثبتة أو تقديرات لعائد مشروع معين.
وتكشف المقارنة أهمية احتساب مخاطر عدم الإشغال، وعدم بناء القرار على أعلى إيجار معلن في المنطقة.
كذلك ينبغي فحص أي عرض يتضمن عائدًا إيجاريًا مستهدفًا أو التزامًا بالتأجير؛ لمعرفة ما إذا كان ضمانًا تعاقديًا ملزمًا، أو توقعًا تسويقيًا، أو تقديرًا يعتمد على ظروف السوق.
هل المباني الإدارية المستدامة أكثر جاذبية للاستثمار؟
يتزايد الاهتمام بالمباني التي تراعي كفاءة استهلاك الطاقة والمياه، والإضاءة الطبيعية، وجودة البيئة الداخلية.
وقد تساعد هذه العناصر في خفض بعض تكاليف التشغيل وتحسين تجربة المستخدم، لكن حجم الوفر الفعلي لا يمكن تحديده دون بيانات هندسية وتشغيلية قابلة للقياس.
كما ينبغي التمييز بين المباني التي تستهدف الحصول على شهادات استدامة، وتلك التي حصلت عليها بالفعل بعد استيفاء متطلباتها.
فاستهداف شهادة LEED، على سبيل المثال، يعبر عن توجه تصميمي أو تشغيلي نحو معايير محددة، لكنه لا يعادل الحصول النهائي على الشهادة.
وبالنسبة للمستثمر، تظل التكلفة الفعلية للطاقة والصيانة وجودة البيئة الداخلية مؤشرات عملية تستحق المراجعة، إلى جانب أي شهادات أو اعتمادات معلنة.
نيبو NEBU Business Court.. نموذج للاستثمار الإداري بجوار مدينة العدالة
ضمن المشروعات التي يمكن دراستها عند تقييم الفرص الإدارية في نطاق مدينة العدالة، يأتي مشروع نيبو NEBU Business Court الذي تطوره شركة جيديكو GEDICO Communities – مصر العظمى للتنمية والاستثمار.
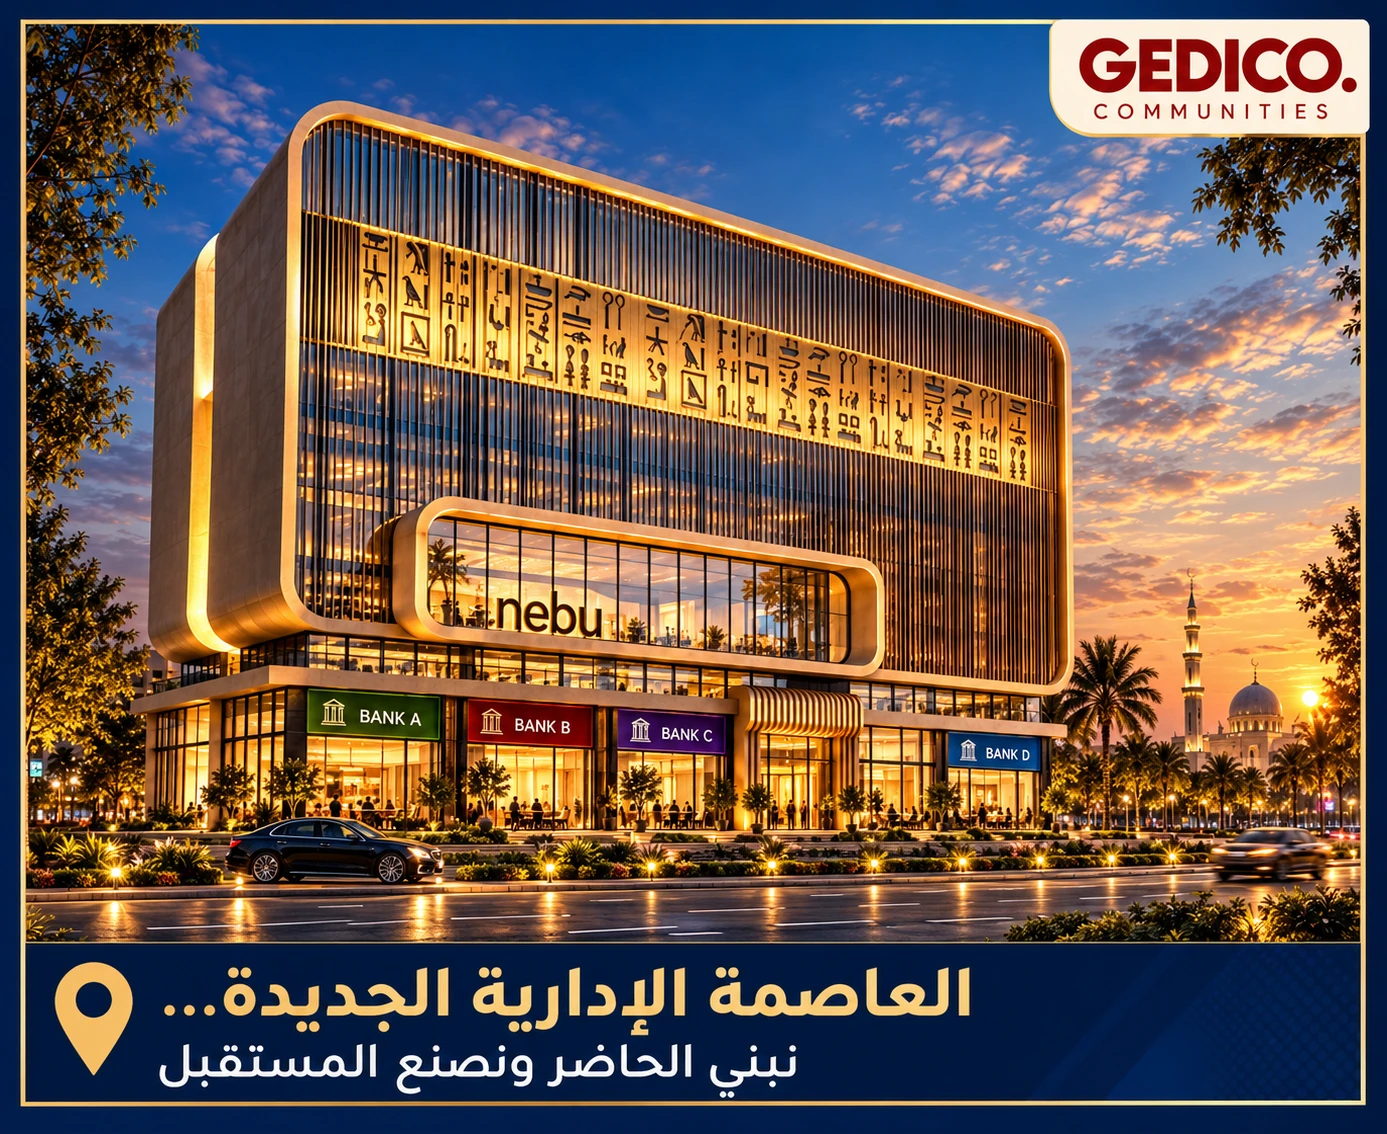
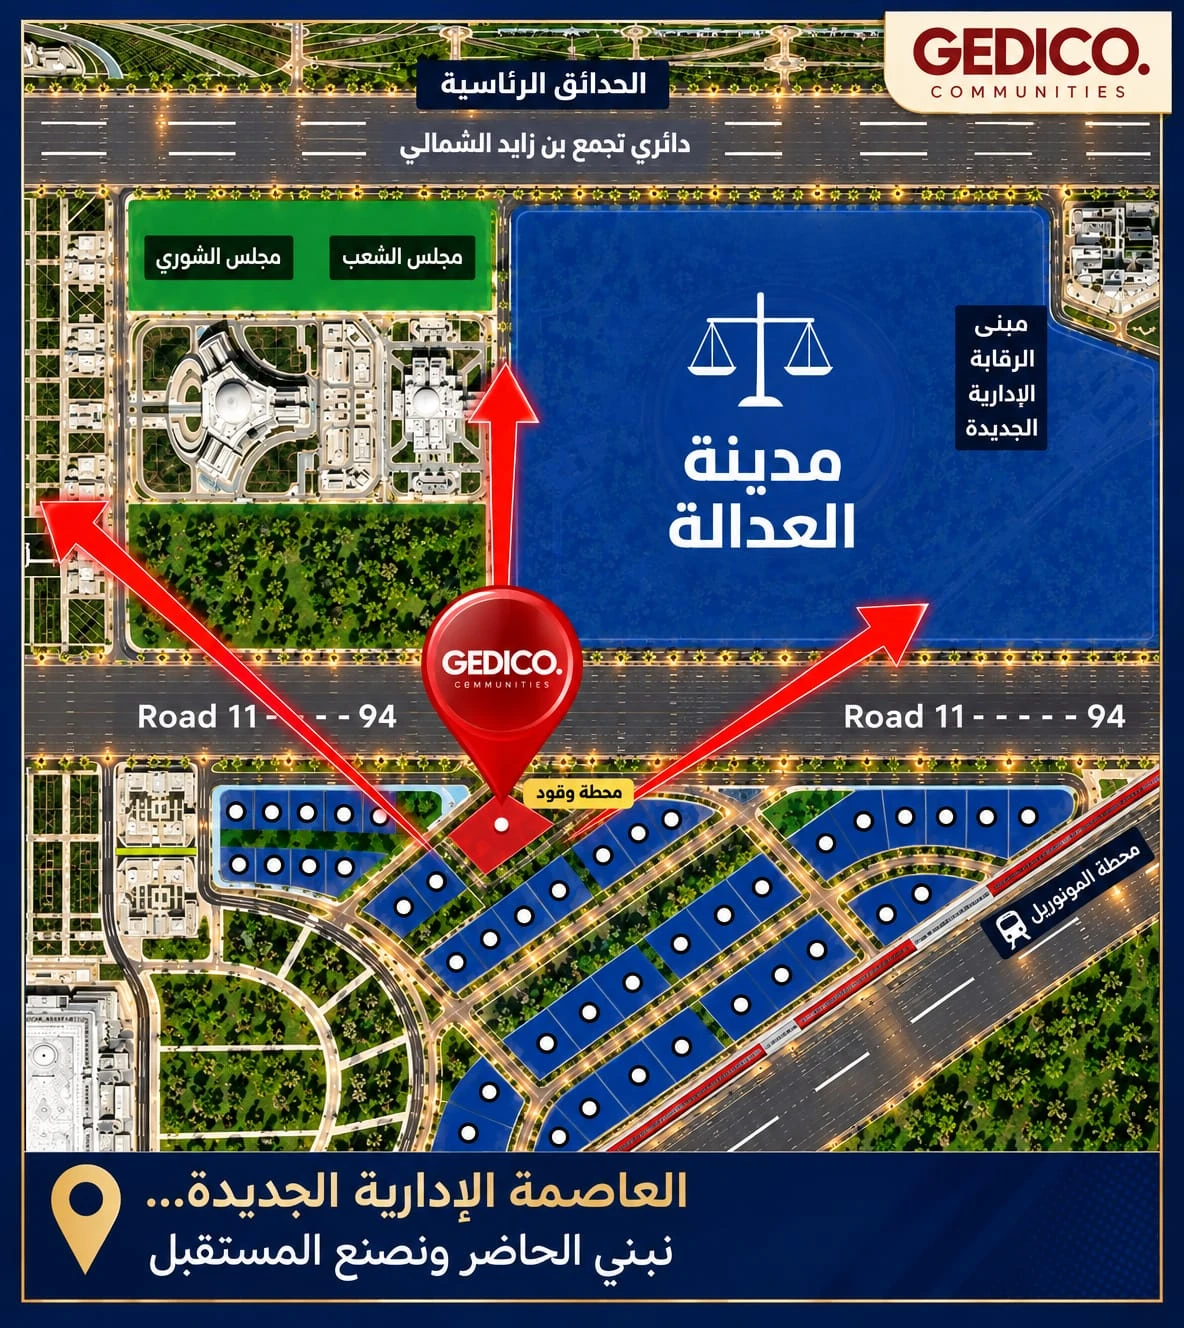
ويقع المشروع أمام مدينة العدالة وبالقرب من مجلس النواب ومجلس الشيوخ ومسجد مصر ومحطة مونوريل مدينة العدالة، داخل منطقة تتميز بطابع مؤسسي ومهني واضح.
وتبرز أهمية هذا الموقع بالنسبة إلى الشركات التي تحتاج إلى الوجود بالقرب من الجهات القضائية والتشريعية والمؤسسات المحيطة، مع ضرورة اختبار حجم الطلب الفعلي عند تقييم الاستثمار.
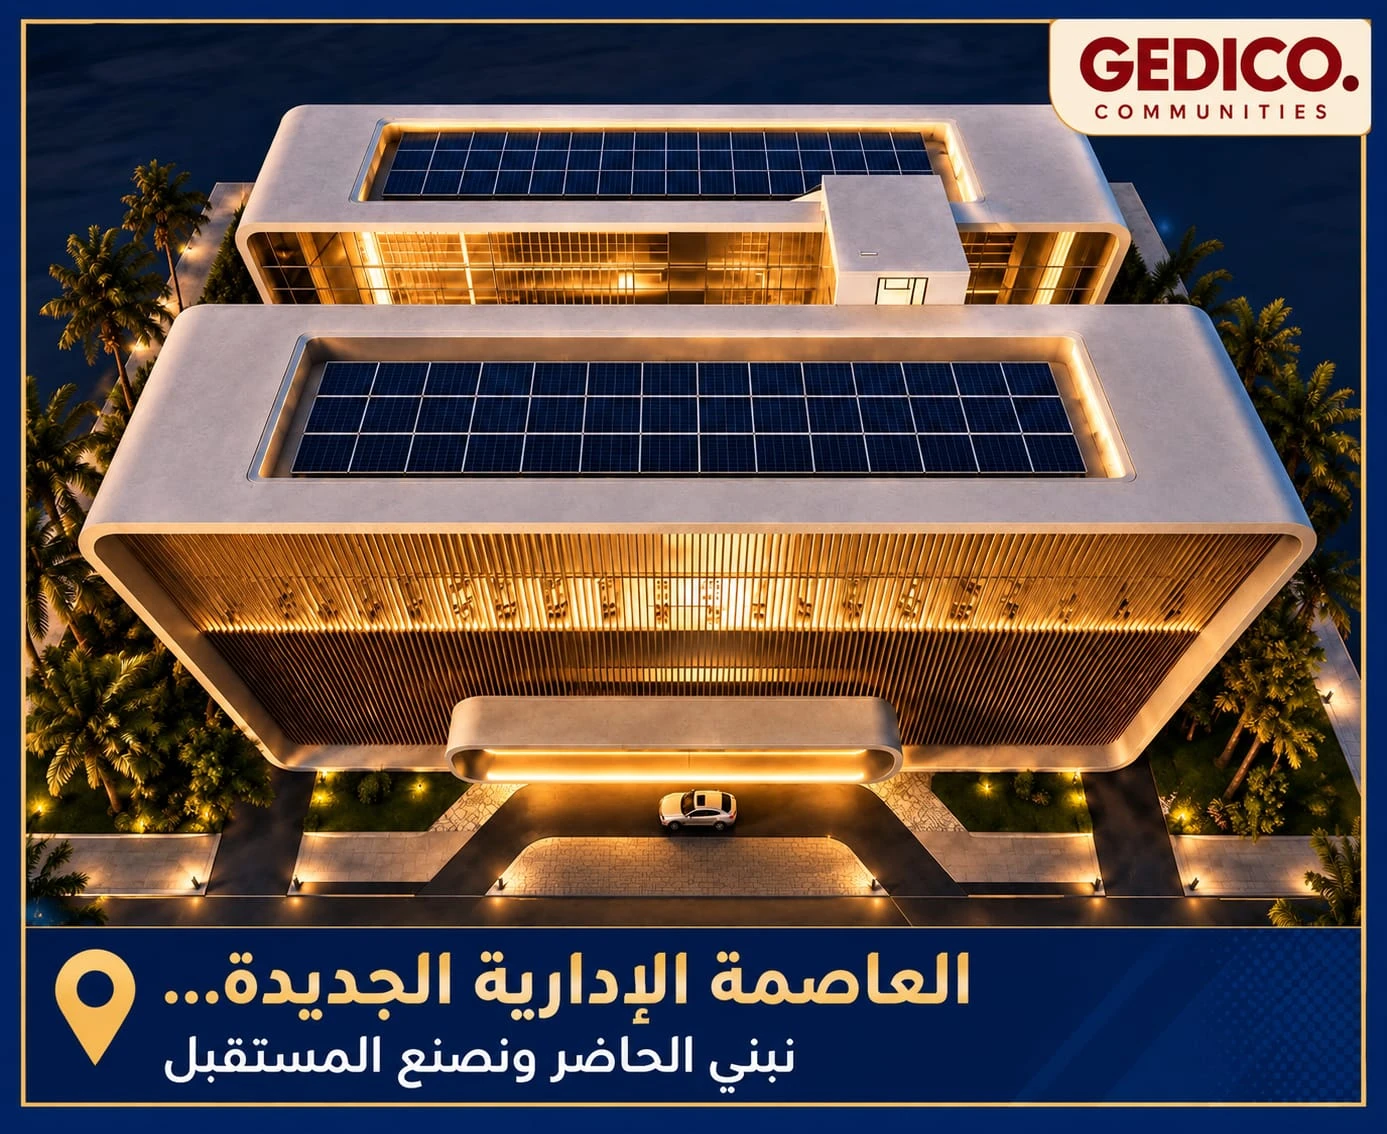
ووفق المعلومات المنشورة عن المشروع، يتكون نيبو من دور أرضي وثمانية أدوار متكررة، بالإضافة إلى مستويين مخصصين لانتظار السيارات، ويتبنى تصميمًا مستوحى من الخرطوش المصري القديم.
كما يتضمن التصميم مساحات إدارية وخدمات مشتركة ومرافق تستهدف توفير بيئة متكاملة للأعمال، مع الاهتمام بالإضاءة الطبيعية وكفاءة الاستخدام.
وفي يناير 2026، نُشر إعلان عن شراكة استراتيجية بين جيديكو ومجموعة IWG المالكة لعلامة Regus، في إطار إدارة وتشغيل مساحات العمل المرنة داخل المشروع.
وتمثل الشراكات التشغيلية عنصرًا يستحق الدراسة، لكنها لا تعني تلقائيًا وجود عقد إيجار مضمون لكل وحدة، أو تحقيق نسبة إشغال أو عائد استثماري محدد.
كذلك أعلنت جيديكو أن المشروع يستهدف الحصول على شهادة LEED للاستدامة، وهي نقطة ينبغي التعامل معها بوصفها هدفًا معلنًا، وليس اعتمادًا نهائيًا حاصلًا عليه المشروع.
وبذلك يقدم نيبو حالة يمكن من خلالها دراسة العلاقة بين الموقع الإداري والهوية المعمارية وخطط التشغيل، مع بقاء الحكم النهائي على جدواه الاستثمارية مرتبطًا بالسعر التعاقدي، ومستوى التنفيذ، والتكلفة الإجمالية، والطلب الإيجاري الفعلي.
ولمزيد من التفاصيل عن التكوين المعماري للمشروع وموقعه، يمكن الرجوع إلى تقرير نيبو NEBU.. مشروع إداري مستوحى من الحضارة المصرية القديمة في قلب العاصمة الإدارية المنشور سابقًا في «جورنال مصر العظمى».
الاستثمار في المكاتب الإدارية.. هل الأفضل الشراء أم الإيجار؟
لا يتخذ جميع المستثمرين والشركات القرار من المنظور نفسه.
فالشركة التي ترغب في مقر دائم قد تفضل شراء مكتب إداري إذا كانت تكلفة التملك مناسبة، وتتمتع بقدرة مالية تسمح بتحمل ثمن الوحدة ومصروفات تشغيلها.
أما الشركات الناشئة أو التي لا تزال تختبر حجم أعمالها، فقد تفضل الإيجار للحفاظ على السيولة والمرونة في تغيير الموقع أو المساحة.
وبالنسبة للمستثمر الذي يشتري بغرض التأجير، تصبح طبيعة المستأجر المستهدف أكثر أهمية من تفضيلاته الشخصية.
فالمكتب الجيد استثماريًا هو المكتب الذي يلائم احتياجات قطاع واضح من المستخدمين، ويمكن عرضه في سوق الإيجارات بشروط واقعية.
ما المخاطر التي تواجه الاستثمار الإداري في العاصمة الجديدة؟
رغم المقومات التي تتمتع بها العاصمة الإدارية، فإن الاستثمار المكتبي لا يخلو من المخاطر.
أولى هذه المخاطر هي زيادة المعروض في بعض المناطق أو فئات المساحات، بما قد يؤدي إلى منافسة أكبر على جذب المستأجرين.
وتتمثل المخاطرة الثانية في الفارق الزمني بين التعاقد على الشراء والاستلام والتشغيل الفعلي، وما قد يترتب عليه من تأجيل بداية الدخل الإيجاري.
أما المخاطرة الثالثة فتتعلق بارتفاع إجمالي تكلفة التملك نتيجة الرسوم والتجهيزات والصيانة والتشغيل، أو اختلاف التكلفة الفعلية عن السعر المبدئي المعلن.
وتبرز أيضًا مخاطر السيولة؛ فقد يحتاج بيع المكتب الإداري إلى وقت أطول من المتوقع، خصوصًا إذا كانت شروط إعادة البيع أو التنازل مقيدة، أو كان السوق يشهد معروضًا كبيرًا من وحدات مشابهة.
ولهذا لا يُنصح باتخاذ قرار شراء اعتمادًا على توقعات زيادة الأسعار وحدها، دون دراسة قدرة الأصل على تحقيق دخل أو خدمة احتياجات تشغيلية محددة.
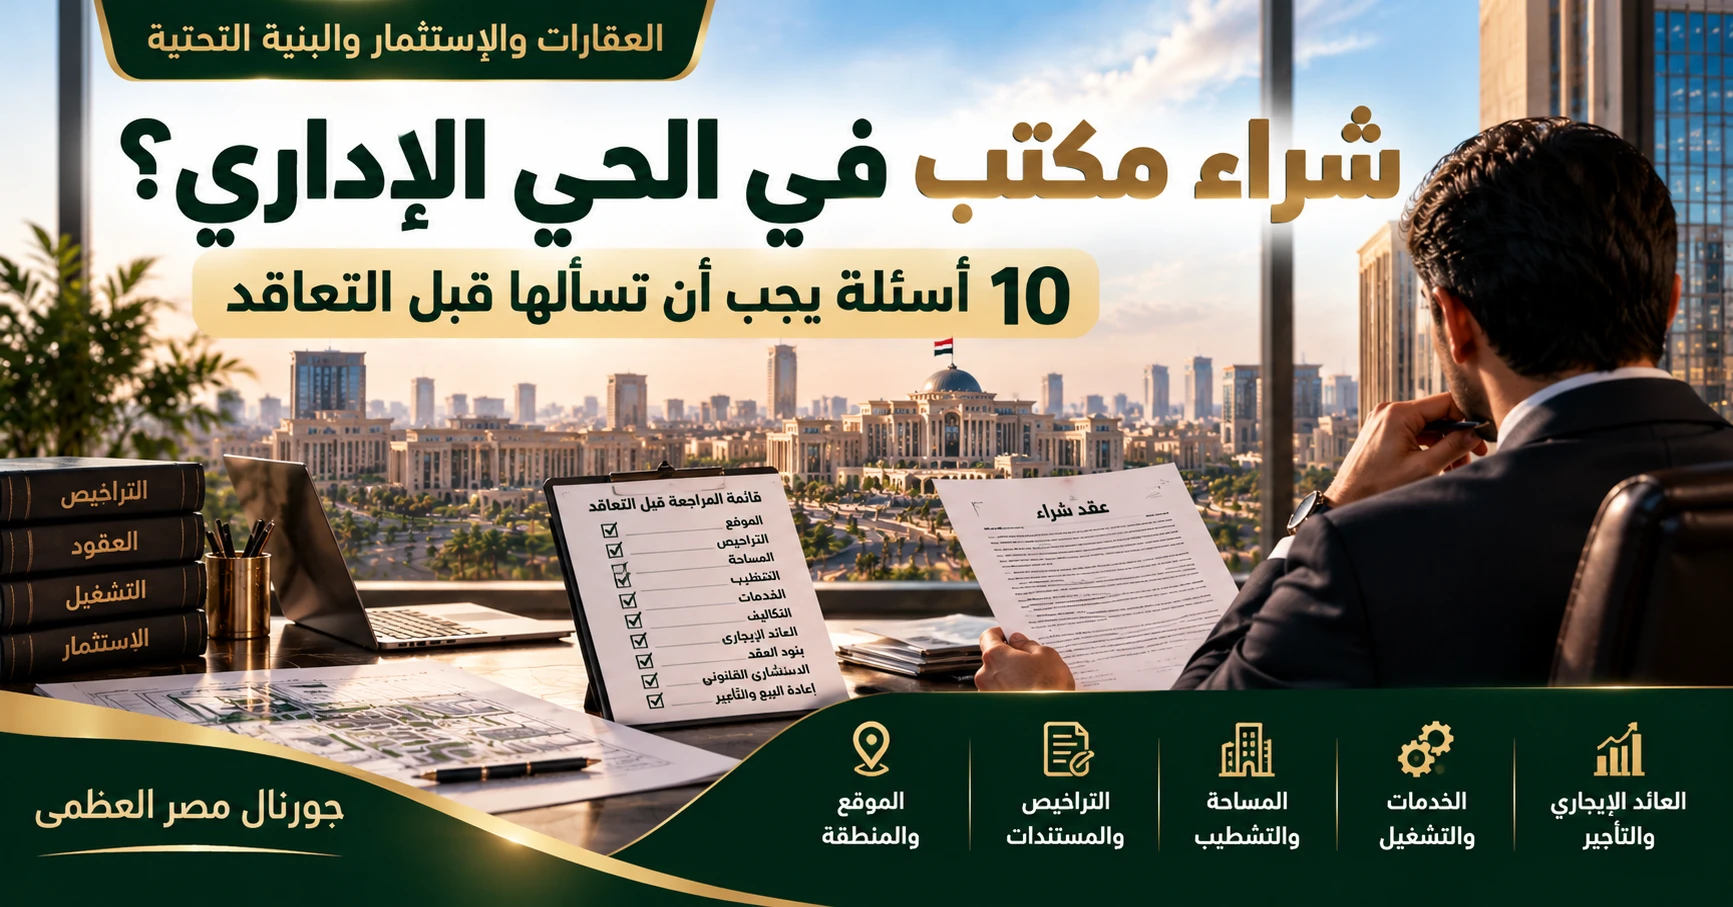
سبعة أسئلة يجب طرحها قبل شراء مكتب إداري
قبل توقيع العقد، يحتاج المستثمر إلى إجابات موثقة عن سبعة أسئلة أساسية:
- من هي الشركات أو الأنشطة المرجح أن تحتاج إلى هذا الموقع؟
- ما وضع الأرض والتراخيص المعتمدة ونوع النشاط المسموح به؟
- ما الجدول التعاقدي للتنفيذ والتسليم والتشغيل؟
- ما التكلفة الإجمالية للشراء والتجهيز والصيانة والرسوم؟
- هل توجد بيانات إيجارية فعلية لوحدات مماثلة، أم مجرد توقعات؟
- من سيدير المبنى، وما التزامات شركة الإدارة وتكاليف خدماتها؟
- ما شروط إعادة البيع أو التنازل، وما مدى سهولة التخارج من الاستثمار؟
ولا تقل أهمية الإجابات الموثقة عن أهمية الموقع أو التصميم أو نظام السداد.
مستقبل الاستثمار الإداري.. من شراء المساحة إلى امتلاك أصل منتج
توضح المتغيرات الجارية في السوق العقاري أن تقييم المكتب الإداري يحتاج إلى منظور يتجاوز المساحة وسعر المتر.
فقدرة المبنى على جذب الشركات والاحتفاظ بها تعتمد على جودة الموقع، ومرونة التصميم، وكفاءة الإدارة، وسهولة الانتقال، والتكاليف التشغيلية.
وكلما توافر قدر أكبر من المعلومات الدقيقة حول هذه العوامل، أصبح بإمكان المستثمر مقارنة الفرص بطريقة أكثر واقعية.
ولا يعني ذلك أن المشروع الأعلى سعرًا هو الأفضل، أو أن أقل سعر للمتر يمثل دائمًا فرصة استثمارية.
القيمة الحقيقية للاستثمار الإداري تتحدد بما يستطيع الأصل تقديمه لمستخدمه النهائي، وبالدخل الذي يمكن تحقيقه منه، وبالمخاطر التي يتحملها المستثمر للوصول إلى ذلك الدخل.
الخلاصة.. أين يوجد أفضل استثمار إداري في العاصمة الإدارية الجديدة؟
تتوزع فرص الاستثمار الإداري في العاصمة الجديدة بين نطاق المؤسسات الحكومية ومدينة العدالة، ومنطقة الأعمال المركزية والحي المالي، والمواقع القريبة من محاور النقل، والمراكز الخدمية المرتبطة بالمناطق السكنية.
ولكل منطقة طبيعة مختلفة من الطلب والمستخدمين والمخاطر، ما يجعل اختيار أفضل موقع مرتبطًا بالهدف الاستثماري وليس بالشهرة وحدها.
وتظهر مشروعات مثل نيبو NEBU Business Court ضمن الخيارات التي تستحق الدراسة في محيط مدينة العدالة، بالنظر إلى موقعها وطبيعة استخدامها الإداري وخطط التشغيل المعلنة، دون أن يمثل ذلك حكمًا مسبقًا بتفوقها المالي على بقية المشروعات.
أما القرار الاستثماري النهائي، فينبغي أن يقوم على مقارنة موثقة بين البدائل المتاحة، تشمل المستندات القانونية، والأسعار، والتكلفة الإجمالية، والجدول التنفيذي، والطلب الإيجاري، وإمكانية التخارج.
فالاستثمار الإداري الناجح لا يبدأ بسؤال: ما المشروع الأكثر شهرة؟ بل بسؤال أكثر أهمية: من سيستخدم هذا المكتب، ولماذا سيختاره، وما العائد الذي يمكن أن يحققه بصورة واقعية؟