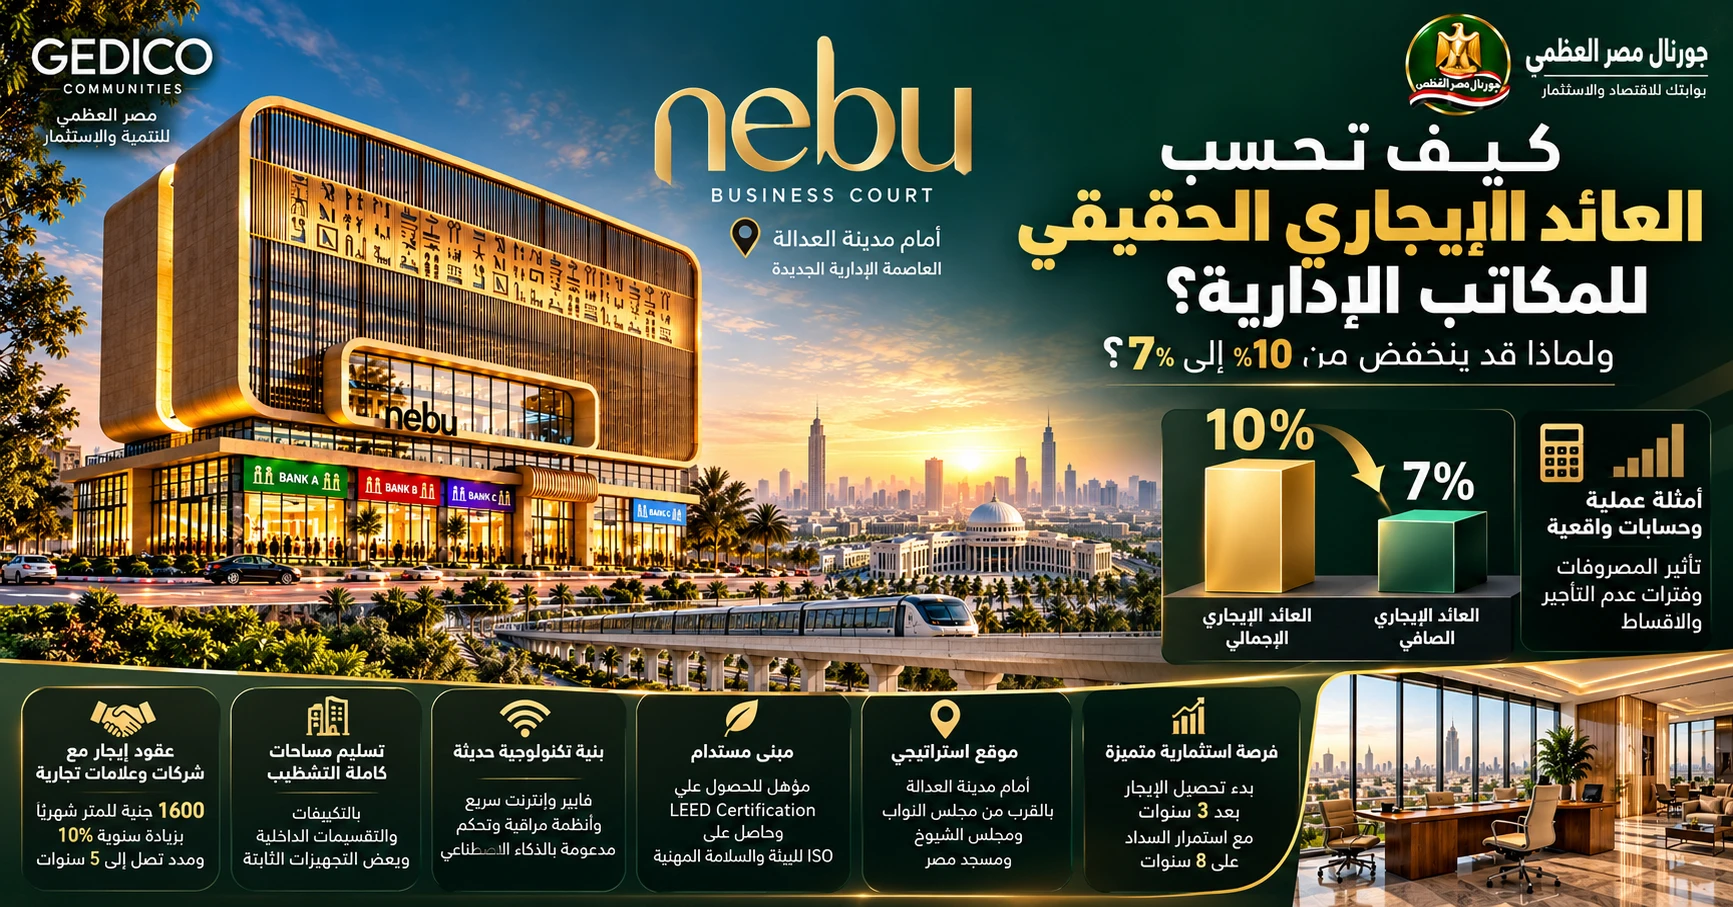
كيف تحسب العائد الإيجاري الحقيقي للمكاتب الإدارية؟ ولماذا قد ينخفض من 10% إلى 7%؟
من سعر شراء المكتب وتكاليف التجهيز إلى الإشغال والصيانة والأقساط.. دليل استثماري بالأرقام لفهم العائد الإيجاري الحقيقي، مع دراسة تطبيقية لمشروع نيبو NEBU Business Court بالعاصمة الإدارية الجديدة.
القاهرة – جورنال مصر العظمى
قسم العقارات والاستثمار والبنية التحتية
مع التوسع في المشروعات الإدارية بالعاصمة الإدارية الجديدة والمدن العمرانية الحديثة، أصبح الاستثمار في المكاتب الإدارية أحد الخيارات التي تحظى باهتمام المستثمرين الراغبين في امتلاك أصول عقارية تحقق دخلًا دوريًا من التأجير.
لكن التحدي الحقيقي لا يكمن في شراء المكتب فقط، وإنما في تحديد قدرته على تحقيق إيرادات مستمرة، وحساب العائد الذي يحصل عليه المستثمر بعد احتساب تكاليف الشراء والتجهيز والتشغيل وفترات عدم الإشغال.
فقد يُعرض مكتب إداري بعائد إيجاري يصل إلى 10% سنويًا، بينما ينخفض العائد النقدي الفعلي إلى 7% أو أقل بعد احتساب المصروفات والالتزامات المرتبطة بالوحدة.
وفي المقابل، قد توفر بعض المشروعات فرصًا لبدء تحصيل الإيجارات خلال فترة سداد الأقساط، بما يسمح للمستثمر بإدارة تدفقاته النقدية بصورة مختلفة عن الشراء النقدي.
وهنا تظهر مجموعة من الأسئلة المهمة: كيف يُحسب العائد الإيجاري الحقيقي للمكاتب الإدارية؟ وما الفرق بين العائد الإجمالي والصافي؟ وهل يمكن أن يبدأ المستثمر في تحصيل الإيجار قبل اكتمال سداد ثمن الوحدة؟
يقدم «جورنال مصر العظمى» في هذا التقرير دليلًا ماليًا عمليًا لحساب العائد الإيجاري، مع أمثلة رقمية توضح أثر المصروفات وفترات عدم التأجير، ودراسة تطبيقية لأحد نماذج الاستثمار الإداري بالعاصمة الجديدة من خلال مشروع نيبو NEBU Business Court الذي تطوره شركة جيديكو GEDICO Communities.
أولًا: ما المقصود بالعائد الإيجاري للمكاتب الإدارية؟
العائد الإيجاري هو مؤشر مالي يستخدم لقياس الدخل الذي يمكن أن يحققه العقار من التأجير مقارنة بتكلفة الاستثمار فيه أو قيمته السوقية.
ويساعد هذا المؤشر المستثمر على مقارنة الفرص العقارية من حيث قدرتها على توليد إيرادات دورية.
لكن العائد الإيجاري لا يمثل رقمًا واحدًا؛ إذ توجد عدة طرق لاحتسابه، وتختلف النتائج بحسب المصروفات التي تدخل في المعادلة وطريقة تقييم الأصل العقاري.
ومن هنا تبرز أهمية التفرقة بين العائد الإجمالي والعائد التشغيلي الصافي والتدفق النقدي المتاح للمستثمر.
العائد الإيجاري الإجمالي Gross Rental Yield
يمثل العائد الإجمالي نسبة الإيراد الإيجاري السنوي المحتمل إلى تكلفة الاستثمار، قبل خصم المصروفات.
العائد الإجمالي = الإيجار السنوي ÷ إجمالي تكلفة الاستثمار × 100
فعلى سبيل المثال، إذا بلغت تكلفة شراء وتجهيز مكتب إداري 5 ملايين جنيه، وكان إيجاره السنوي المحتمل 500 ألف جنيه، فإن العائد الإجمالي يبلغ 10%.
لكن هذا الحساب يفترض تحصيل القيمة الإيجارية كاملة، دون الأخذ في الاعتبار مصروفات الصيانة والإدارة أو فترات عدم وجود مستأجر.
العائد التشغيلي الصافي Net Operating Yield
يعكس العائد التشغيلي الصافي الدخل المتبقي من التشغيل بعد خصم المصروفات التشغيلية التي يتحملها مالك العقار، ومراعاة فترات الشغور وخسائر التحصيل.
ويمكن احتسابه على تكلفة الاستثمار وفق المعادلة:
العائد التشغيلي الصافي على التكلفة = صافي الدخل التشغيلي السنوي ÷ إجمالي تكلفة الاستثمار × 100
ويختلف هذا المؤشر عن صافي ربح المستثمر بعد الضرائب والتمويل والمصروفات الرأسمالية.
التدفق النقدي Cash Flow
التدفق النقدي هو ما يتبقى من الإيرادات خلال فترة محددة بعد سداد الالتزامات النقدية المستحقة.
وقد يحقق المكتب دخلًا تشغيليًا جيدًا، لكن المستثمر يضطر إلى استخدام جزء كبير منه في سداد الأقساط أو التمويل أو التجهيزات.
ولذلك يجب دراسة التدفق النقدي بصورة مستقلة عن العائد الإيجاري.
ثانيًا: مثال عملي.. كيف يتحول عائد إيجاري 10% إلى 7%؟
لفهم التأثير الحقيقي للمصروفات وفترات عدم الإشغال، نفترض شراء مكتب إداري وفق البيانات التالية:
| البند | القيمة |
|---|---|
| سعر شراء المكتب | 5,200,000 جنيه |
| التشطيبات والتجهيزات | 650,000 جنيه |
| مصروفات اقتناء وتجهيز إضافية | 150,000 جنيه |
| إجمالي الاستثمار | 6,000,000 جنيه |
| الإيجار الشهري المحتمل | 50,000 جنيه |
| الإيجار السنوي عند إشغال كامل | 600,000 جنيه |
جميع الأرقام افتراضية لأغراض الدراسة المالية، ولا تمثل أسعارًا سوقية محددة أو بيانات مشروع عقاري بعينه.
المرحلة الأولى: حساب العائد الإجمالي
عند تأجير المكتب طوال العام، يبلغ الإيراد السنوي 600 ألف جنيه.
وبقسمة الإيراد على إجمالي الاستثمار:
600,000 ÷ 6,000,000 × 100 = 10%.
وهذه هي النسبة الإجمالية الأولية.
المرحلة الثانية: تأثير خلو المكتب شهرًا واحدًا
إذا انتهى عقد المستأجر وظل المكتب دون تأجير لمدة شهر، تنخفض الإيرادات السنوية إلى:
50,000 × 11 = 550,000 جنيه.
أي أن المستثمر فقد 50 ألف جنيه من الإيراد السنوي المحتمل.
المرحلة الثالثة: خصم مصروفات التشغيل
لنفترض أن مصروفات التشغيل التي يتحملها المالك تبلغ 90 ألف جنيه سنويًا.
يصبح صافي الدخل التشغيلي:
550,000 − 90,000 = 460,000 جنيه.
وبالتالي يبلغ العائد التشغيلي الصافي على التكلفة:
460,000 ÷ 6,000,000 × 100 = 7.67% تقريبًا.
المرحلة الرابعة: تخصيص احتياطي للتجديدات
إذا خصص المستثمر 40 ألف جنيه سنويًا لمواجهة التجديدات والمصروفات الرأسمالية المستقبلية، يصبح المبلغ النقدي المتاح قبل الأقساط والضرائب:
460,000 − 40,000 = 420,000 جنيه.
وبمقارنته بتكلفة الاستثمار:
420,000 ÷ 6,000,000 × 100 = 7%.
وبذلك ينخفض المؤشر من 10% إجماليًا إلى 7% بعد احتساب شهر من الشغور والمصروفات التشغيلية واحتياطي التجديدات.
ويمثل الرقم الأخير مؤشرًا نقديًا بعد تخصيص الاحتياطي، وليس صافي الدخل التشغيلي المحاسبي.
وهنا تتضح أهمية حساب التكلفة الفعلية للاستثمار بدلًا من الاكتفاء بالقيمة الإيجارية المعلنة.
ثالثًا: فترات عدم التأجير قد تكون أكثر تأثيرًا من انخفاض الإيجار
عند دراسة الاستثمار الإداري، يركز بعض المشترين على قيمة الإيجار الشهري، بينما لا يعطون الاهتمام الكافي لمدة بقاء الوحدة دون مستأجر.
والواقع أن شغور المكتب لعدة أشهر يمكن أن يؤثر في الإيرادات السنوية بدرجة كبيرة، خاصة إذا كانت هناك مصروفات ثابتة يستمر المالك في تحملها.
وباستخدام المثال السابق:
| المؤشر | شغور شهر | شغور 3 أشهر |
|---|---|---|
| الإيرادات السنوية | 550,000 | 450,000 |
| مصروفات التشغيل | 90,000 | 90,000 |
| احتياطي التجديدات | 40,000 | 40,000 |
| النقد المتاح قبل الأقساط والضرائب | 420,000 | 320,000 |
| نسبته إلى إجمالي الاستثمار | 7% | 5.33% |
وتوضح هذه المقارنة أن زيادة فترة الشغور شهرين إضافيين قد تخفض نسبة النقد المتاح من 7% إلى نحو 5.33%.
ولهذا فإن اختيار موقع مناسب لاحتياجات الشركات، وتوفير تجهيزات تشغيلية جيدة، ووجود منظومة لإدارة وتأجير المساحات، كلها عناصر تستحق الاهتمام عند تقييم الاستثمار.
رابعًا: ما العوامل التي تحدد العائد الإيجاري الحقيقي للمكتب الإداري؟
لا يرتبط العائد بسعر المتر أو قيمة الإيجار فقط، وإنما يتأثر بعدة عناصر أساسية.
1. موقع المكتب وطبيعة النشاط المستهدف
يؤثر الموقع في قدرة الوحدة على جذب المستأجرين، لكن قيمة الموقع تختلف بحسب طبيعة النشاط.
فمكاتب المحاماة والخدمات القانونية قد تستفيد من القرب من المحاكم والمؤسسات القضائية، بينما قد تبحث شركات التكنولوجيا والخدمات المالية عن مواقع أخرى تتناسب مع احتياجات العاملين والعملاء.
وتبرز هذه العلاقة بصورة خاصة في العاصمة الإدارية الجديدة، حيث تختلف طبيعة الأنشطة المستهدفة بين المناطق الحكومية والمالية والإدارية والتجارية.
2. المساحة القابلة للاستخدام
قد يمتلك مستثمر مكتبًا بمساحة كبيرة، لكنه يواجه صعوبة في تأجيره إذا كانت التقسيمات الداخلية أو مواقع الأعمدة أو توزيع المرافق لا تناسب احتياجات الشركات.
ولهذا فإن كفاءة استخدام المساحة من العوامل المؤثرة في جاذبية الوحدة.
كما يجب التمييز بين المساحة التعاقدية الإجمالية والمساحة الصافية التي يمكن للمستأجر استخدامها فعليًا.
3. مستوى التشطيبات والتجهيزات
تختلف تكلفة تجهيز المكتب بحسب طبيعة النشاط، وقد تشمل الأرضيات والأسقف والتكييفات وشبكات الكهرباء والاتصالات والتقسيمات الداخلية.
وكلما كانت الوحدة مجهزة بصورة تتناسب مع احتياجات المستأجر، أمكن تقليل بعض النفقات والمدة اللازمة لبدء التشغيل.
لكن ذلك يعتمد على تكاليف التجهيز والجهة التي تتحملها وشروط التعاقد.
4. إدارة المبنى والخدمات
تؤثر كفاءة تشغيل المصاعد والمرافق والصيانة والأمن والاتصالات في تجربة الشركات المستأجرة.
وقد تساعد الإدارة المنظمة على تحسين جاذبية المبنى واستقرار استخدامه، بما ينعكس على فرص الاحتفاظ بالمستأجرين.
5. مدة عقد الإيجار والزيادة السنوية
يمثل وجود عقد إيجار محدد المدة والقيمة والزيادة السنوية عنصرًا مهمًا في دراسة الإيرادات.
فالعقد الذي يتضمن زيادة سنوية واضحة يسمح ببناء نموذج مالي لتطور الدخل خلال مدة التأجير.
لكن المستثمر يحتاج أيضًا إلى دراسة التزامات المالك والمستأجر وشروط التجديد والإنهاء والتأخر في السداد.
خامسًا: هل الشراء بالتقسيط يمكن أن يحسن التدفقات النقدية للاستثمار الإداري؟
من المزايا التي قد توفرها أنظمة التقسيط طويلة الأجل توزيع قيمة شراء المكتب على سنوات متعددة.
وفي بعض المشروعات، يمكن أن يبدأ تحصيل الإيجارات بعد تسليم الوحدة وتشغيلها بينما تستمر أقساط الشراء.
وهنا يصبح المستثمر أمام تدفقين نقديين متوازيين:
الأول: الأقساط المستحقة للمطور أو جهة التمويل.
الثاني: الإيرادات الإيجارية التي يحصل عليها من المستأجر.
وقد تسمح الإيرادات بتغطية جزء من الأقساط أو تجاوز قيمتها، بحسب سعر الشراء والإيجار وتوقيت التشغيل وشروط السداد.
لكن يجب التمييز بين العائد على إجمالي تكلفة الاستثمار والعائد المحسوب على المبلغ الذي سدده المستثمر حتى تاريخ معين.
فإذا كان المستثمر قد سدد نصف ثمن الوحدة عند بدء التأجير، فإن مقارنة الإيجار السنوي بالمبلغ المسدد قد تظهر نسبة مرتفعة.
وهذه النسبة ليست بالضرورة معدل الربح الفعلي، لأنها لا تشمل الالتزامات المتبقية.
ولذلك يجب إجراء المقارنة على أساس التدفقات النقدية الكاملة طوال فترة الاستثمار.
سادسًا: العائد الإيجاري في العاصمة الإدارية الجديدة.. تطبيق عملي على مشروع نيبو NEBU Business Court
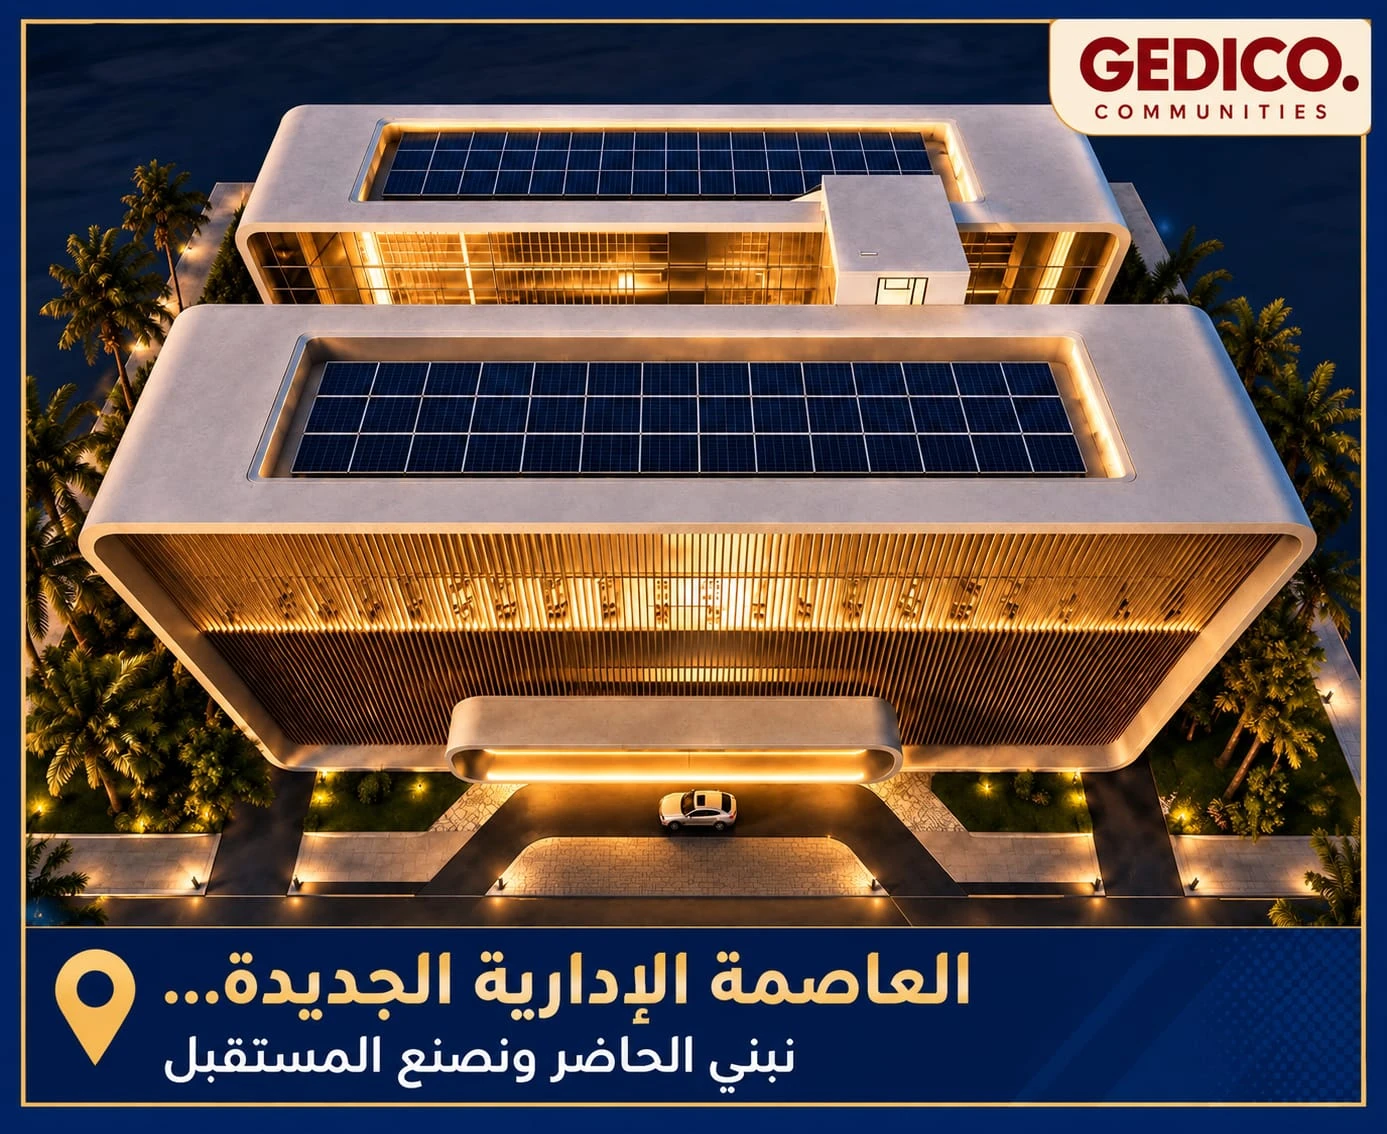
من النماذج التي توضح العلاقة بين التطوير العقاري والتشغيل الفعلي مشروع نيبو NEBU Business Court الذي تطوره شركة جيديكو GEDICO Communities – مصر العظمى للتنمية والاستثمار، إحدى شركات مجموعة الزلاط.
ويقع المشروع أمام بوابة مدينة العدالة بالعاصمة الإدارية الجديدة، بالقرب من مجلس النواب ومجلس الشيوخ ومسجد مصر ومحطة مونوريل مدينة العدالة.
ويتميز نيبو بتصميم معماري مستوحى من الخرطوشة المصرية القديمة، مع تخطيط إداري يضم لوبي استقبال بمساحة تقارب 600 متر مربع، وقاعة مؤتمرات، وستة مصاعد، وخدمات مصرفية، ومساحات مشتركة مخصصة لدعم أنشطة الشركات.
تعاقدات إيجارية تعزز استراتيجية التشغيل
أبرمت جيديكو عقود إيجار مع شركات وعلامات تجارية لاستئجار وتشغيل مساحات داخل نيبو بقيمة 1600 جنيه للمتر شهريًا، وزيادة سنوية 10%، ولمدد تصل إلى خمس سنوات.
وتندرج هذه التعاقدات ضمن استراتيجية الشركة القائمة على استقطاب المستأجرين وتجهيز المساحات، بدل الاكتفاء ببيع الوحدات الإدارية.
كما قدمت جيديكو ضمن اتفاقاتها التشغيلية تسهيلات للشركات المستأجرة، تشمل تسليم بعض المساحات كاملة التشطيب والتكييفات والتقسيمات الداخلية والتجهيزات الثابتة، إلى جانب توفير شبكات الألياف الضوئية والاتصالات عالية السرعة وأنظمة المراقبة والتحكم الحديثة.
وتضمنت الترتيبات أيضًا إعفاءات من بعض رسوم التشغيل وعمولات الاستقطاب والمصروفات خلال العقد الأول، وفق الشروط المحددة للاتفاقات المستفيدة منها.
وتتكامل هذه المنظومة مع الشراكة التي أعلنتها جيديكو مع مجموعة IWG المالكة لعلامة Regus المتخصصة في مساحات العمل المرنة.
وتعكس هذه الخطوات توجه الشركة إلى تطوير مبانٍ إدارية قادرة على استقطاب الأنشطة الاقتصادية وخدمة مستخدميها بعد التسليم.
دراسة تطبيقية للعائد الإيجاري في نيبو
لتوضيح أثر التعاقدات الإيجارية على الجدوى الاستثمارية، نفترض شراء مكتب إداري بسعر مرجعي يبلغ 120 ألف جنيه للمتر، مع تطبيق القيمة الإيجارية البالغة 1600 جنيه للمتر شهريًا.
| المؤشر | القيمة |
|---|---|
| سعر شراء المتر المرجعي | 120,000 جنيه |
| الإيجار الشهري للمتر | 1,600 جنيه |
| الإيجار السنوي للمتر | 19,200 جنيه |
| العائد الإجمالي على سعر الشراء | 16% |
| زيادة الإيجار السنوية | 10% |
| مدة الإيجار | 5 سنوات |
وبالتالي يبلغ العائد الإيجاري السنوي الإجمالي:
19,200 ÷ 120,000 × 100 = 16%.
وإذا افترضنا أن المستثمر سدد مقدمًا قدره 20%، مع تقسيط باقي الثمن على ثماني سنوات بأقساط متساوية، فإنه يكون قد سدد 50% من سعر الوحدة بعد ثلاث سنوات.
وعند بدء تحصيل الإيجار في هذا التاريخ، يكون المستثمر قد سدد 60 ألف جنيه عن كل متر، مقابل إيجار سنوي يبلغ 19,200 جنيه.
ومن ثم:
19,200 ÷ 60,000 × 100 = 32%.
أي أن إيراد الإيجار السنوي الإجمالي يعادل 32% من رأس المال المسدد حتى بداية التأجير.
وتوضح هذه النتيجة أهمية توقيت بدء تحصيل الإيرادات بالنسبة إلى المستثمر الذي لا يزال يسدد أقساط الوحدة.
لكن نسبة 32% تعبر عن مقارنة الإيراد بالمبالغ المسددة في ذلك التاريخ، ولا تمثل عائدًا صافيًا أو معدل عائد داخليًا للاستثمار.
كما أن سعر الشراء ونظام الأقساط المستخدمين في المثال يمثلان نموذجًا حسابيًا، بينما ترتبط قيمة الإيجار المعلنة بالتعاقدات المبرمة لمساحات محددة داخل المشروع، وفق شروط كل عقد.
القيمة التشغيلية للمشروع
تبرز أهمية تجربة نيبو في الجمع بين الموقع الإداري ومواصفات المبنى وتجهيزاته والتعاقدات الإيجارية.
فالاستثمار الإداري يصبح أكثر وضوحًا عندما يرتبط بمستخدمين فعليين للمساحات وبخدمات تدعم استمرار نشاطهم.
وتعكس استراتيجية جيديكو في نيبو فلسفة تقوم على أن القيمة العقارية لا تنشأ من أعمال البناء فقط، وإنما من القدرة على تشغيل المبنى وتحويله إلى أصل اقتصادي يخدم الشركات والمستثمرين.
ويمكن الاطلاع على التفاصيل المعمارية والخدمية للمشروع من خلال صفحة نيبو الرسمية على موقع جيديكو.
سابعًا: كيف تؤثر الزيادة السنوية في الإيجار على عائد الاستثمار؟
يعد وجود زيادة سنوية في عقد الإيجار عنصرًا مهمًا عند إعداد الدراسة المالية، لأنه يسمح بتقدير تطور الإيرادات الاسمية عبر السنوات.
فعلى سبيل المثال، إذا بلغ الإيجار السنوي في السنة الأولى 100 ألف جنيه، مع زيادة مركبة بنسبة 10%، تصبح القيم كما يلي:
| السنة | الإيراد السنوي |
|---|---|
| الأولى | 100,000 جنيه |
| الثانية | 110,000 جنيه |
| الثالثة | 121,000 جنيه |
| الرابعة | 133,100 جنيه |
| الخامسة | 146,410 جنيه |
| الإجمالي | 610,510 جنيهات |
وهذا المثال يوضح الأثر الحسابي للزيادة السنوية، لكنه لا يأخذ في الاعتبار أي تغيرات في المصروفات أو الضرائب أو فترات عدم التحصيل.
كما أن ارتفاع القيمة الإيجارية الاسمية لا يعني بالضرورة ارتفاع العائد الحقيقي المعدل بالتضخم بالنسبة نفسها.
ولهذا ينبغي أن تتضمن دراسة الاستثمار توقعات للإيرادات والمصروفات معًا، بدل الاعتماد على نسبة الزيادة الإيجارية فقط.
ثامنًا: هل وجود عقد إيجار طويل يرفع القيمة الاستثمارية للمكتب؟
يمكن أن يساعد وجود عقد إيجار طويل الأجل في زيادة وضوح التدفقات النقدية المتوقعة، خاصة عندما تكون شروط التأجير محددة من حيث القيمة والمدة والزيادة الدورية.
كما قد يمثل وجود مستأجر مؤسسي مناسب عنصرًا إيجابيًا عند تقييم الأصل العقاري.
لكن القيمة الاستثمارية لا تعتمد على مدة العقد وحدها، بل تشمل قدرة المستأجر على الاستمرار في السداد، والتزاماته، وتكاليف التشغيل، وشروط الإنهاء أو التجديد.
ومن المهم أيضًا التمييز بين القيمة الاسمية للإيجارات التي ينص عليها العقد وبين صافي القيمة التي يحصل عليها المستثمر بعد المصروفات.
فالعقد طويل المدة يمكن أن يحسن القدرة على التخطيط المالي، لكنه لا يلغي المخاطر المرتبطة بالأصل أو بالسوق.
تاسعًا: لماذا تختلف العوائد بين مشروع إداري وآخر داخل المنطقة نفسها؟
قد تقع مشروعات إدارية متجاورة داخل منطقة واحدة، لكنها تحقق نتائج إيجارية مختلفة.
ويرتبط ذلك بعدة عناصر، منها طبيعة التصميم، ومستوى التجهيزات، ومرونة تقسيم المساحات، وجودة التشغيل، ونوعية المستأجرين المستهدفين.
كما يؤثر توقيت تسليم المشروع في قدرة المشتري على بدء التأجير.
فالمكتب الجاهز للاستخدام يختلف عن مكتب تحت الإنشاء يحتاج إلى سنوات قبل تشغيله، حتى إذا كان سعر الشراء أو الموقع متقاربًا.
ولهذا فإن المقارنة الصحيحة بين أفضل المشروعات الإدارية في العاصمة الإدارية الجديدة لا تعتمد على سعر المتر أو الإيجار المتوقع وحدهما.
بل يجب أن تشمل التكلفة الإجمالية للاستثمار، وموعد بدء الإيرادات، والتجهيزات، ومصروفات التشغيل، وحقوق المشتري التعاقدية.
عاشرًا: كيف تختار مكتبًا إداريًا يحقق عائدًا إيجاريًا مناسبًا؟
قبل شراء مكتب بهدف التأجير، ينبغي للمستثمر مراجعة مجموعة من العناصر الأساسية:
- إجمالي تكلفة شراء الوحدة وتجهيزها.
- طبيعة النشاط المسموح به ومدى توافقه مع الطلب في المنطقة.
- القيمة الإيجارية المستندة إلى تعاقدات أو معاملات فعلية.
- مدة عقد الإيجار وشروط الزيادة والتجديد.
- تكلفة الصيانة والإدارة والتشغيل التي يتحملها المالك.
- موعد تسليم الوحدة وإمكانية بدء التشغيل.
- قدرة الإيرادات على تغطية الأقساط والالتزامات المستحقة.
- فترات عدم التأجير ومخاطر تعثر التحصيل.
- جودة إدارة المبنى والبنية التكنولوجية والخدمات.
- إمكانية إعادة بيع الوحدة وتطور قيمتها المستقبلية.
وتزداد أهمية هذه العناصر عندما يمتد الاستثمار لسنوات طويلة، أو عندما يعتمد المشتري على الإيرادات الإيجارية للمساهمة في سداد الأقساط.
الأسئلة الشائعة حول العائد الإيجاري للمكاتب الإدارية
كيف أحسب العائد الإيجاري للمكتب الإداري؟
يمكن حساب العائد الإجمالي بقسمة الإيجار السنوي المحتمل على إجمالي تكلفة الاستثمار وضرب الناتج في 100. أما العائد التشغيلي الصافي فيتطلب خصم مصروفات التشغيل وأثر فترات عدم التأجير قبل إجراء المقارنة.
ما الفرق بين العائد الإيجاري الإجمالي والصافي؟
العائد الإجمالي يعتمد على الإيراد قبل المصروفات، بينما يعتمد العائد التشغيلي الصافي على الدخل المتبقي بعد المصروفات التشغيلية وخسائر الشغور والتحصيل، وفق طريقة الحساب المستخدمة.
هل العائد الإيجاري 10% يعني استرداد رأس المال خلال عشر سنوات؟
ليس بالضرورة، لأن الحساب يتجاهل المصروفات وفترات عدم التأجير وتغير الإيجارات والقيمة الزمنية للنقود والقيمة المستقبلية للأصل.
هل يمكن أن يبدأ المكتب في تحقيق إيجار قبل اكتمال أقساط الشراء؟
نعم، إذا تم تسليم الوحدة وتجهيزها وتأجيرها خلال فترة سداد الأقساط. ويجب عندها مقارنة الإيرادات بالمدفوعات المستحقة والمصروفات.
هل نسبة الإيجار إلى المبلغ المدفوع تعادل العائد على الاستثمار؟
لا. تمثل هذه النسبة مقارنة مالية محددة بين الإيراد والمبلغ المسدد حتى تاريخ معين، ولا تعكس بمفردها الربح الصافي أو معدل العائد الداخلي أو جميع الالتزامات المستقبلية.
ما الذي يجعل مشروعًا إداريًا مناسبًا للتأجير؟
يؤثر الموقع وطبيعة الأنشطة المستهدفة ومرونة المساحات والتجهيزات وجودة التشغيل وتوقيت التسليم في قدرة المشروع على جذب المستأجرين.
هل توفر العقود الإيجارية طويلة الأجل ميزة للمستثمر؟
يمكن أن تزيد من وضوح الإيرادات المتوقعة، خاصة مع وجود زيادة دورية محددة، لكن صافي العائد يظل مرتبطًا بشروط العقد والمصروفات وانتظام التحصيل.
ما علاقة مشروع نيبو NEBU Business Court بالاستثمار الإيجاري؟
يقدم مشروع نيبو من تطوير جيديكو نموذجًا لتكامل التطوير مع التشغيل، حيث أبرمت الشركة عقود إيجار لمساحات تشغيلية داخل المشروع، إلى جانب تقديم تجهيزات وتسهيلات للشركات المستأجرة.
ما أهم مؤشر قبل شراء مكتب إداري بهدف الاستثمار؟
من الأفضل دراسة عدة مؤشرات معًا، تشمل العائد الإجمالي والعائد التشغيلي الصافي والتدفق النقدي بعد الالتزامات ومخاطر التأجير، بدل اتخاذ القرار بناءً على نسبة واحدة.
الخلاصة: العائد الحقيقي يبدأ من جودة الاستثمار وليس ارتفاع الإيجار المعلن
تكشف الدراسة أن العائد الإيجاري للمكاتب الإدارية لا يمكن تقييمه من خلال سعر المتر والإيجار الشهري وحدهما.
فالمصروفات التشغيلية وفترات عدم التأجير وتكلفة التجهيزات وتوقيت سداد الأقساط يمكن أن تغير النتائج بصورة مؤثرة.
كما أن وجود عقود إيجار محددة المدة والقيمة، إلى جانب خدمات تشغيلية وتجهيزات مناسبة، يمثل عنصرًا مهمًا في تحويل المكتب من مساحة مملوكة إلى أصل قادر على تحقيق دخل.
وتظهر تجربة مشروع نيبو NEBU Business Court من تطوير جيديكو GEDICO Communities أهمية ربط التخطيط العقاري بالتشغيل واستقطاب الشركات، بما يعزز مفهوم تطوير الأصول المنتجة داخل العاصمة الإدارية الجديدة.
لكن المستثمر يظل مطالبًا بحساب تكلفة الاستثمار والتزاماته كاملة، مع تقييم صافي الإيرادات والمخاطر المرتبطة بها.
فالاستثمار الإداري الجيد لا يُقاس بأعلى قيمة إيجارية معلنة، وإنما بقدرته على تحقيق دخل مستمر، وإدارة تكاليفه بكفاءة، والمحافظة على قيمته الاقتصادية طوال فترة الاستثمار.
اقرأ أيضًا
- أفضل استثمار إداري في العاصمة الإدارية الجديدة.. أين تتجه الفرص؟
- هل الاستثمار في المكاتب الإدارية أفضل من الوحدات التجارية؟
- لماذا يؤثر موقع المكتب على قيمته الاستثمارية مستقبلًا؟
- كيف تغير كفاءة المساحات قواعد الاستثمار في المكاتب الإدارية؟
- نيبو NEBU.. مشروع إداري مستوحى من الحضارة المصرية القديمة
المصادر والمراجع
جيديكو GEDICO Communities – مشروع نيبو
أصول مصر – الشراكة الاستراتيجية بين جيديكو وIWG
https://www.osoulmisrmagazine.com/429093
المنهجية المالية: الأمثلة العامة افتراضية وتوضح أثر المصروفات والشغور، بينما يستند التطبيق الخاص بنيبو إلى التعاقدات الإيجارية التي أكدت جيديكو إبرامها للمساحات المعنية. وتُستخدم افتراضات سعر الشراء والتقسيط لتفسير طريقة الحساب، دون تعميم نتائجها على جميع الوحدات أو اعتبارها ضمانًا لصافي العائد.